Volotea: el riesgo de operar sin activos tangibles
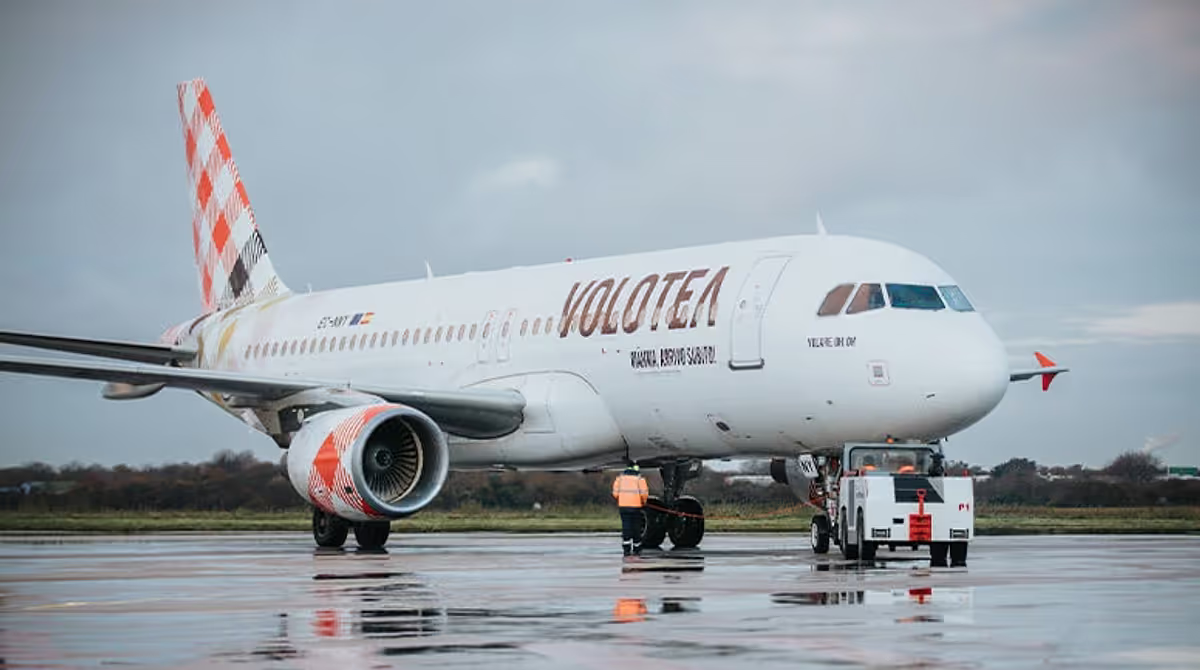
Volotea encarna el dilema de las aerolíneas actuales: su valor depende casi por completo de la capacidad de generar beneficios, no de activos tangibles. La compañía no posee aviones, sedes ni hangares, una estructura ligera que resulta eficiente en tiempos de bonanza pero vulnerable cuando los números fallan. El análisis económico del sector publicado en Preferente sitúa a la low cost francesa como caso paradigmático de esta fragilidad.
Volotea, sin material que respalde el precio de venta
La valoración de una aerolínea se descompone en dos bloques. Los activos materiales incluyen flota, infraestructuras y derechos de operación. Los inmateriales abarcan prestigio de marca y, sobre todo, capacidad organizativa para producir rentabilidad.
Muchas compañías actuales han minimizado deliberadamente el primer bloque. Alquilan aeronaves, alquilan oficinas periféricas y evitan la propiedad inmobiliaria en centros urbanos caros. Volotea representa el extremo de esta tendencia: su balance carece de activos físicos significativos.
El problema surge cuando el segundo bloque, el intangible, también flaquea. La aerolínea arrastra deuda y, según el análisis, un clima interno deteriorado que dificulta la generación de beneficios sostenibles.
Deuda, recortes y el desinterés de Aegean
La situación operativa de Volotea empeora por la reducción de tamaño que la compañía aplica para sobrevivir. Menor flota implica menos rutas, menos ingresos y menos capacidad de absorber costes fijos. Es una espiral que comprime aún más el margen.
El mercado de fusiones y adquisiciones ha respondido con frialdad. Aegean Airlines, la mayor aerolínea de Grecia, ha desmentido explícitamente cualquier interés por adquirir Volotea. La negativa elimina una de las salidas más plausibles para los actuales accionistas.
Te puede interesar
El texto compara con casos ilustrativos del sector. Air India ejemplifica la mala gestión procedimental. Iberia conserva ventaja histórica en Latinoamérica. Alitalia representa el colapso por costes laborales desproporcionados. Ninguno de estos escenarios anima a invertir en Volotea.
¿Quién arriesgaría capital en un proyecto sin activos ni beneficios?
La conclusión del análisis es contundente: hallar un inversor dispuesto a comprometer capital en Volotea resultará complicado. Sin activos que respalden la transacción y sin flujo de caja positivo que prometa retorno, la compañía carece de argumentos de venta.
La pregunta que queda en el aire es si los actuales propietarios pueden reestructurar la deuda y mejorar el entorno interno antes de que el crédito se agote, o si Volotea seguirá el camino de otras low cost europeas que desaparecieron cuando el intangible dejó de compensar la ausencia de material.
Información publicada originalmente por Preferente.